- 1. IL SEQUESTRO PREVENTIVO NEL DIRITTO PENALE
- 2. I PRESUPPOSTI LEGALI: FUMUS COMMISSI DELICTI E PERICULUM IN MORA
- 3. SEQUESTRO DIRETTO E SEQUESTRO PER EQUIVALENTE
- 4. L’AMBITO DI APPLICAZIONE NEI REATI SOCIETARI E TRIBUTARI
- 5. IL RICORSO AL TRIBUNALE DEL RIESAME E LA RICHIESTA DI DISSEQUESTRO
- 6. IL RUOLO DELL’AVVOCATO PENALISTA E LA TUTELA DELLA CONTINUITÀ AZIENDALE
- 7. DOMANDE FREQUENTI SU SEQUESTRO PREVENTIVO E REATI FISCALI
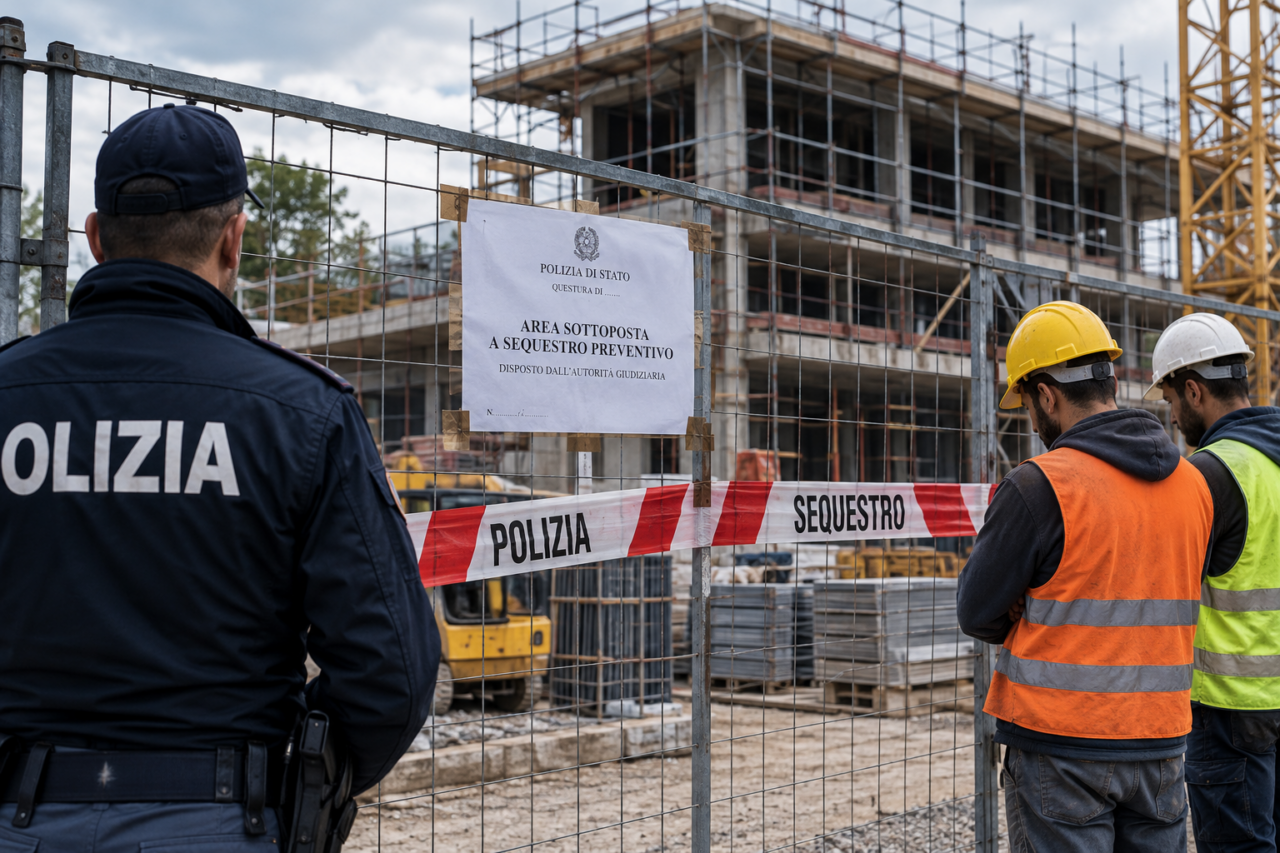
Il sequestro preventivo rappresenta una delle misure cautelari reali maggiormente invasive previste dal nostro ordinamento penale, idonea ad incidere in maniera immediata e profonda sul patrimonio dell’imprenditore, degli amministratori e delle società. Nell’ambito del diritto penale dell’economia, con particolare riferimento ai reati tributari e societari, l’applicazione di un provvedimento ablatorio sui conti correnti o sui beni aziendali rischia di paralizzare l’attività d’impresa prima ancora che sia accertata la responsabilità penale nel merito. Comprendere i presupposti di legittimità della misura e attivare tempestivamente i rimedi di impugnazione è essenziale per la salvaguardia della continuità aziendale e della sfera patrimoniale personale.
1. IL SEQUESTRO PREVENTIVO NEL DIRITTO PENALE
Regolato dall’art. 321 C.P.P., il sequestro preventivo è un provvedimento disposto dal Giudice per le Indagini Preliminari su richiesta del Pubblico Ministero. Nel settore del diritto penale d’impresa e tributario, la misura persegue due finalità fondamentali: impedire che la disponibilità di una cosa pertinente al reato possa aggravare o protrarre le conseguenze di esso, ovvero bloccare preventivamente i beni destinati alla confisca diretta o per equivalente del prezzo o del profitto del reato.
2. I PRESUPPOSTI LEGALI: FUMUS COMMISSI DELICTI E PERICULUM IN MORA
A fronte della gravità degli effetti patrimoniali generati dalla misura cautelare reale, il Giudice può emettere il decreto di sequestro solo ed esclusivamente in presenza di due rigorosi presupposti indiziari:
- Fumus commissi delicti: La concreta e astratta configurabilità del reato contestato, desumibile da elementi di fatto precisi e non da mere ipotesi investigative astratte;
- Periculum in mora: Il pericolo concreto ed attuale che la libera disponibilità dei beni o del patrimonio possa agevolare la commissione di altri reati, oppure disperdere le garanzie patrimoniali per il successivo recupero del profitto illecito.
3. SEQUESTRO DIRETTO E SEQUESTRO PER EQUIVALENTE
La giurisprudenza e il legislatore distinguono chiaramente le modalità esecutive del sequestro cautelare nei reati patrimoniali ed finanziari:
- Sequestro preventivo diretto: Colpisce direttamente il prezzo o il profitto derivante dal reato (ad esempio, le somme di denaro frutto di un’evasione fiscale ancora giacenti sui conti correnti della società);
- Sequestro per equivalente (o per valore): Laddove il profitto diretto non sia rintracciabile nel patrimonio sociale, la misura può aggredire i beni personali dell’amministratore o del legale rappresentante (immobili, autoveicoli, partecipazioni societarie, conti personali) per un valore corrispondente all’ammontare del presunto profitto di reato.
4. L’AMBITO DI APPLICAZIONE NEI REATI SOCIETARI E TRIBUTARI
Il sequestro preventivo trova vasta applicazione nel contenzioso penale tributario (D.Lgs. 74/2000) e nel diritto societario. Tra le fattispecie contestate con maggior frequenza rientrano:
- Dichiarazione fraudolenta o infedele: Utilizzo di fatture per operazioni inesistenti o simulazioni contabili volte a ridurre l’imponibile fiscale;
- Omesso versamento di IVA o ritenute certificate: Il superamento delle soglie di punibilità penale stabilite dalla legge;
- Undebita compensazione di crediti non spettanti o inesistenti: L’impiego illegittimo di crediti d’imposta per abbattere il debito fiscale;
- Reati societari e bancarotta: Falso in bilancio, infedeltà patrimoniale e distrazione di beni sociali in contesti di insolvenza o crisi d’impresa.
5. IL RICORSO AL TRIBUNALE DEL RIESAME E LA RICHIESTA DI DISSEQUESTRO
Contro il decreto di sequestro preventivo emesso dal Giudice, l’indagato, la società o il terzo proprietario dei beni possono proporre ricorso per il riesame ex art. 322 C.P.P. entro il perentorio termine di 10 giorni dall’esecuzione del sequestro o dalla diversa data di avvenuta conoscenza.
L’impugnazione dinanzi al Tribunale del Riesame (Tribunale della Libertà) consente di contestare la carenza dei presupposti del fumus e del periculum, la sproporzione tra la somma sequestrata e il reale profitto, o la mancata preventiva escussione del patrimonio sociale prima di aggredire i beni personali dell’amministratore. In alternativa, è sempre possibile formulare un’istanza di dissequestro direttamente al Pubblico Ministero o al Giudice per dimostrare l’intervenuta estinzione del debito tributario mediante rateizzazione con l’Agenzia delle Entrate.
6. IL RUOLO DELL’AVVOCATO PENALISTA E LA TUTELA DELLA CONTINUITÀ AZIENDALE
Affrontare un sequestro cautelare senza una strategia difensiva di altissimo profilo specialistico rischia di compromettere definitivamente il futuro economico di un’azienda e il patrimonio personale dell’imprenditore. Molti provvedimenti d’urgenza vengono eseguiti sulla base di ricostruzioni contabili sommarie elaborate dall’amministrazione finanziaria, che non tengono conto della reale natura delle operazioni commerciali o di corretti criteri di scomputo del profitto.
La difesa d’impresa non si improvvisa: il successo nell’ottenimento del dissequestro o nella rideterminazione del valore dei beni sottoposti a vincolo dipende dalla capacità dell’avvocato penalista di coordinare immediatamente le indagini difensive e la consulenza tecnica di parte.
L’intervento tempestivo di un legale specializzato in diritto penale tributario e societario consente di:
- Ricalcolare e contestare il quantum del sequestro: Dimostrare l’erroneità del calcolo dell’imposta asseritamente evasa e scindere il ricavo lordo dal reale profitto netto di reato;
- Tutelare il patrimonio personale degli amministratori: Eccepire l’illegittimità del sequestro per equivalente qualora la Procura non abbia preventivamente verificato l’incapienza del patrimonio della società;
- Predisporre perizie contabili e finanziarie: Allegare fin dal riesame relazioni tecniche giurate redatte da commercialisti e revisori per smontare l’impianto accusatorio del Pubblico Ministero;
- Sbloccare la gestione ordinaria dell’impresa: Richiedere la nomina di un amministratore giudiziario o l’autorizzazione all’utilizzo dei conti per il pagamento di stipendi, fornitori ed imposte.
7. DOMANDE FREQUENTI SU SEQUESTRO PREVENTIVO E REATI FISCALI
Qual è il termine per impugnare un decreto di sequestro preventivo?
Il riesame avverso il decreto di sequestro preventivo deve essere proposto entro 10 giorni dalla data di notifica o di esecuzione del provvedimento.
La Procura può sequestrare subito la casa o il conto dell’amministratore?
Il sequestro per equivalente sui beni personali dell’amministratore è ammissibile solo se la Procura dimostri che il patrimonio della società è del tutto assente, incapiente o non celermente aggredibile.
Cosa succede al sequestro se rateizzo il debito con l’Agenzia delle Entrate?
L’ammissione al piano di rateizzazione e il regolare versamento delle rate costituiscono presupposto per richiedere la revoca parziale o totale del sequestro proporzionalmente al debito residuo.
È possibile evitare il sequestro offrendo garanzie alternative?
Sì, l’indagato o la società possono offrire idonee garanzie reali o fideiussioni bancarie per ottenere la sostituzione del bene sequestrato e consentire la prosecuzione dell’attività aziendale.
Reagire tempestivamente e con estremo rigore tecnico di fronte a un sequestro cautelare è indispensabile per sbloccare la gestione aziendale e preservare il patrimonio personale. La strategia difensiva vincente si fonda su un’immediata analisi contabile e processuale: lo Studio Legale Busà De Fabiani affianca imprese e manager nella gestione dei procedimenti di riesame e nelle trattative per il dissequestro dei beni.
ASSISTENZA E DIFESA PENALE
Se la tua azienda o il tuo patrimonio personale sono stati colpiti da un decreto di sequestro preventivo per reati tributari o societari, contatta lo Studio Legale Busà De Fabiani per predisporre un’immediata strategia di difesa e riesame.